一、核心摘要
截至 2026 年 5 月 29 日收盘,公司当日收盘价 18.50 元,总市值 3915 亿元,位列福建省 A 股第 3 位。公司是国内领先的股份制商业银行,绿色金融领域绝对龙头,2025 年绿色贷款余额股份制银行市占率 16.2 %(中国银行业协会,2026 年 2 月),连续 9 年第一。核心护城河为绿色金融先发优势、财富管理与投行业务协同能力、稳健的风险管理体系。2026 年 Q1 归母净利润同比增长 0.15 %,当前扣 非 PE (TTM) 4.11 倍。核心风险为净息差持续收窄风险与宏观经济波动导致的资产质量风险。
兴业银行官方 LOGO
二、公司基本画像
公司成立于 1988 年 8 月 22 日,2007 年 2 月 5 日在上交所主板上市,注册地为福建省福州市,实际控制人为福建省财政厅。截至 2026 年 3 月 31 日,前两大股东分别为福建省金融投资有限责任公司(持股 16.59 %)和中国烟草总公司(持股 5.25 %),股权结构稳定。
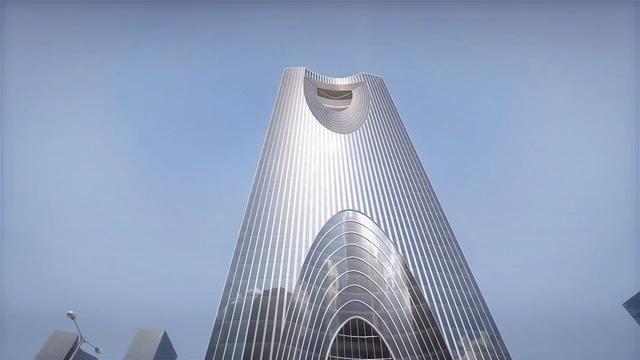
福州总部新大楼
2026 年一季度营收结构:
利息净收入 369.18 亿元,占比 67.0 %(核心主业);
手续费及佣金净收入 72.28 亿元,占比 13.1 %;
投资收益 103.52 亿元,占比 18.8 %;
其他业务收入 1.08 亿元,占比 1.1 %。
核心利润来源为利息净收入业务。
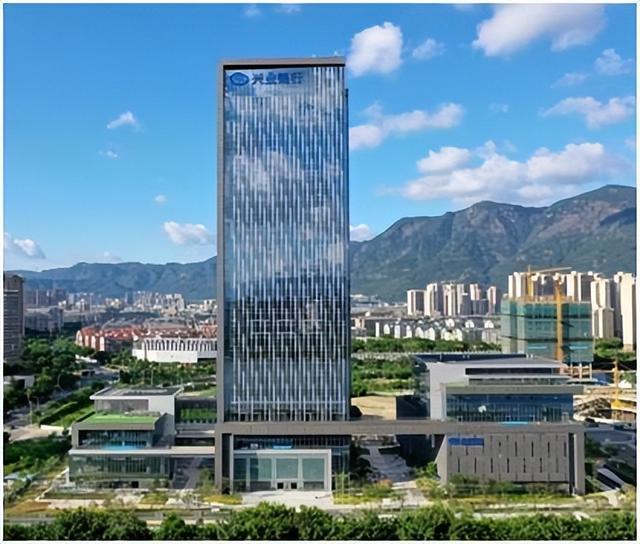
福州总部大厦实景
上市以来市值核心沿革:
2007 年 2 月 5 日上市首日,市值 1002 亿元
2021 年 2 月 10 日,市值突破 5000 亿元
2026 年 5 月 29 日,市值达到 3915 亿元
三、行业格局与赛道空间
公司所属申万一级行业为银行,二级行业为股份制银行,处于金融产业链核心,上游为中央银行与存款客户,下游为企业、个人等融资客户及财富管理客户。
根据中国银行业协会 2026 年 2 月发布的数据,2025 年中国银行业总资产规模达 450.2 万亿元,同比增长 8.5 %,预计 2026-2030 年 CAGR 为 6.0 %。根据中国人民银行 2026 年 3 月发布的数据,2025 年全国绿色贷款余额达 25.8 万亿元,同比增长 30.2 %,预计 2026-2030 年 CAGR 为 25.0 %,是银行业增速最快的细分赛道。
行业竞争格局相对稳定,2025 年全国股份制银行 CR5 达 62.3 %,公司在股份制银行中总资产排名第 4 位,核心竞争对手按市值排序为招商银行、平安银行、浦发银行、中信银行。行业核心准入壁垒为金融牌照壁垒、资本充足率壁垒、品牌与客户资源壁垒。
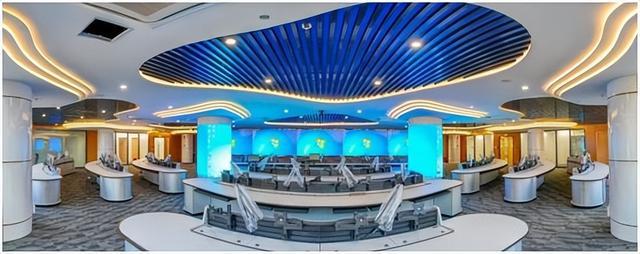
兴业银行数据中心机房
四、核心竞争力
绿色金融先发与品牌壁垒:是国内首家赤道银行,2026 年 3 月末绿色贷款余额达 3.21 万亿元,连续 9 年位居股份制银行第一(中国银行业协会,2026 年 2 月)。MSCI ESG 评级连续 7 年保持 AAA 级,是全球唯一获此评级的中资银行,绿色金融品牌优势显著。
财富管理与投行业务协同壁垒:构建 “商行 + 投行 + 财富” 全链条服务体系,2026 年一季度财富管理手续费收入同比增长 17.5 %,托管资产规模突破 20.5 万亿元,投行业务带动公司贷款增速达 6.48 %,高于行业平均水平。
稳健的风险管理壁垒:2026 年 3 月末不良贷款率 1.08 %,连续 8 个季度保持稳定,拨备覆盖率 224.52 %,风险抵御能力充足。对公房地产、地方政府融资等重点领域风险持续化解,新发生不良率同比下降。
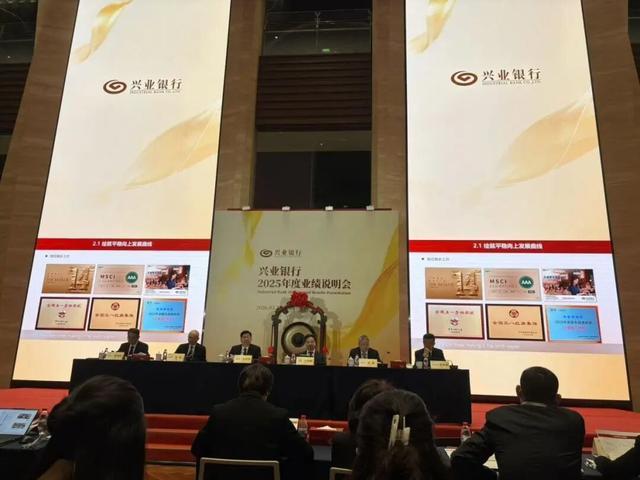
2025 年度业绩说明会现场;兴业银行 2026 年 3 月 27 日官方实拍
五、核心财务指标速览
2025 年全年(截至 2025 年 12 月 31 日):
总资产:110942.56 亿元,同比增长 10.2 %
归属于母公司股东权益:9017.16 亿元,同比增长 7.8 %
加权平均 ROE:11.8 %,同比下降 0.5 个百分点
资产负债率:92.1 %,同比下降 0.2 个百分点
商誉:5.32 亿元,占净资产比例 0.06 %
核心变动原因:资产规模稳步扩张,负债结构持续优化,资本充足率保持稳定。
2026 年第一季度:
营业总收入:550.90 亿元,同比下降 1.06 %
归母净利润:238.32 亿元,同比增长 0.15 %
核心业务增速:公司贷款同比增长 6.48 %,绿色贷款同比增长 28.5 %,财富中收同比增长 17.5 %
净息差:1.62 %,同比下降 18 个基点
同业对标:
兴业银行:扣非 PE (TTM) 4.11 倍,ROE11.8 %,净息差 1.62 %
招商银行:扣非 PE (TTM) 6.23 倍,ROE14.2 %,净息差 1.85 %
平安银行:扣非 PE (TTM) 5.78 倍,ROE9.6 %,净息差 1.58 %
公司估值水平在行业中处于低位,盈利能力处于行业中上游。
六、管理层战略与执行力评估
2025 年年报中管理层提出的 2026 年可量化核心战略目标:
总资产规模达到 11.5 万亿元
绿色贷款余额达到 3.5 万亿元
财富管理手续费收入同比增长 15 % 以上
对照 2026 年一季报完成情况:
一季度总资产 11.28 万亿元,完成全年目标的 98.1 %
一季度绿色贷款余额 3.21 万亿元,完成全年目标的 91.7 %
一季度财富中收同比增长 17.5 %,已超额完成全年增速目标
整体执行力评估:核心目标整体按计划推进,财富管理业务表现超预期。
七、未来成长驱动
绿色金融业务持续放量:2026 年 Q3 绿色贷款余额预计突破 3.35 万亿元,全年新增绿色贷款 5000 亿元以上,预计 2026 年贡献利息收入 165 亿元(数据来源:公司 2026 年一季报)。
财富管理业务升级:2026 年 Q2 推出新一代财富管理数字化平台,预计 2026 年财富管理手续费收入达到 320 亿元,同比增长 16 %(数据来源:公司投资者关系活动记录表,2026 年 4 月)。
零售业务结构优化:2026 年 Q4 零售贷款占比提升至 32 %,消费贷款余额突破 1.2 万亿元,预计 2026 年贡献零售利息收入 420 亿元(数据来源:公司 2026 年一季报)。
八、总结与展望
公司核心投资价值总结:作为国内绿色金融龙头银行,拥有显著的先发优势和品牌壁垒,资产质量保持稳健,财富管理业务快速增长,估值处于历史低位,具备较高的安全边际。
未来 12 个月需要重点关注的核心变量:
净息差变化趋势:跟踪频率:季度跟踪;验证标准:2026 年全年净息差不低于 1.55 %;核心影响:若净息差降幅收窄,将显著改善盈利表现
绿色贷款增速:跟踪频率:季度跟踪;验证标准:2026 年绿色贷款余额达到 3.5 万亿元;核心影响:若增速超预期,将成为公司核心增长引擎
资产质量变化:跟踪频率:季度跟踪;验证标准:不良贷款率保持在 1.10 % 以下;核心影响:若资产质量稳定,将支撑估值修复
风险提示:
经营风险:市场利率持续下行,导致净息差进一步收窄
行业风险:宏观经济复苏不及预期,导致企业和个人偿债能力下降
财务风险:金融市场波动加剧,导致投资收益大幅波动
【数据来源】
行情数据:东方财富 Choice 金融终端(2026 年 5 月 29 日收盘)
财务数据:兴业银行 2026 年第一季度报告
行业数据:中国银行业协会 2026 年 2 月发布《中国银行业绿色金融发展报告》、中国人民银行 2026 年 3 月发布《金融机构贷款投向统计报告》
公司公告:上海证券交易所官方网站
图片来源:兴业银行官方网站、权威媒体官方公开素材
免责声明:本报告仅为客观信息整理与逻辑分析,不构成任何投资建议,股市有风险,投资需谨慎。
华林优配提示:文章来自网络,不代表本站观点。